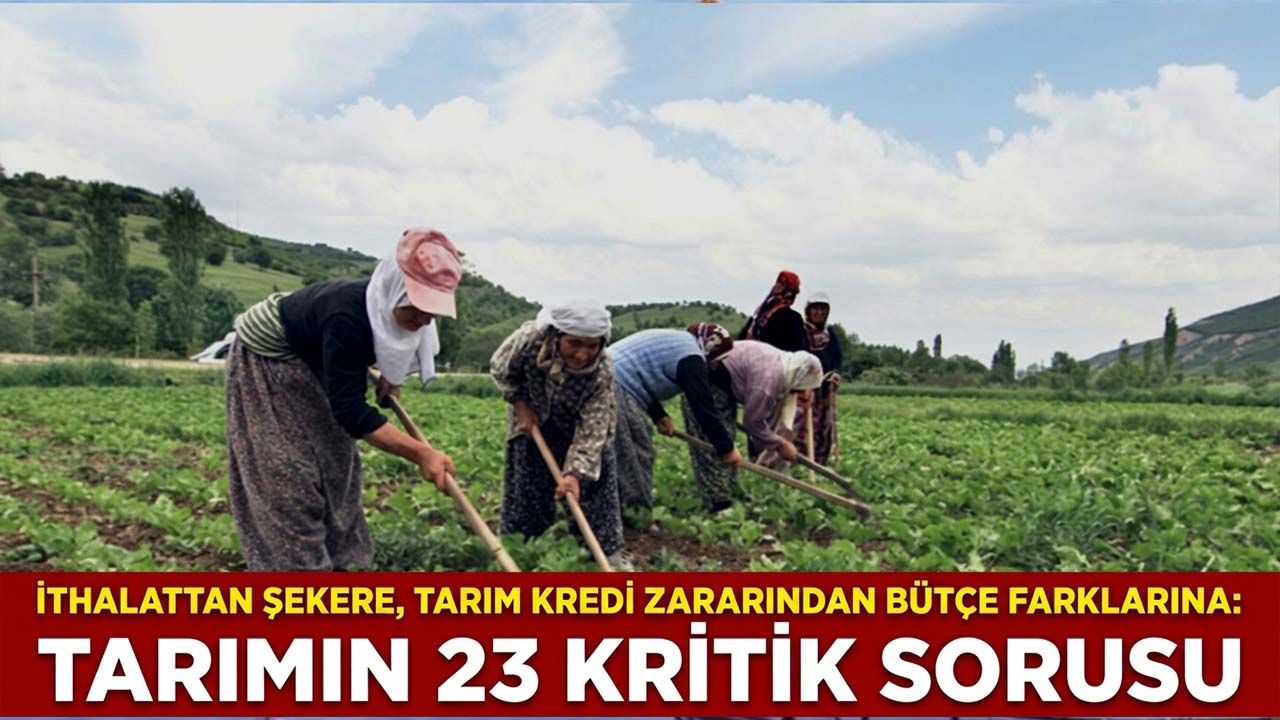

Tıpkı ekonomide olduğu gibi tarımda da öngörülebilirlik hayati önem taşır. İstikrarlı politikalar ve bilimsel yöntemler sayesinde çiftçiler ekim-dikim planlarını güvenle yapabilir, aksi halde belirsizlik hasat kayıplarına ve gıda üretiminde istikrarsızlığa yol açar. Bu nedenle tarımda artık yalnızca ölçülebilir çözüm, takvim, bütçe ve hesap verebilirlik konuşulmalıdır.
Türkiye Büyük Millet Meclisi Plan ve Bütçe Komisyonu, 25 Kasım 2026 tarihinde Tarım ve Orman Bakanlığı’nın 2027 yılı bütçesini, kesin hesabını ve Sayıştay raporunu görüşecek.
Her yıl olduğu gibi milletvekilleri Bakan İbrahim Yumaklı’ya onlarca soru yöneltecektir.
Bakan her zaman olduğu gibi birkaç soruya sözlü cevap verecek, geri kalanının “yazılı olarak cevaplandırılacağını” belirterek konuşmasını tamamlaması beklenmektedir.
Oysa Bakan İbrahim Yumaklı’ya yöneltilecek soruların yalnızca açıklamalarla geçiştirilmemesi; somut sonuç, sorumlu kurum ve uygulama takvimiyle cevaplandırılması gerekiyor.
Bakanlığın ilgili birimleri şu anda olası sorulara karşı hazırlık yapmaktadır.
Bu hazırlıkların büyük bölümü ne yazık ki somut sorumluluk ve net sonuç yerine “açıklanacak”, “başlatılacak”, “gözden geçirilecek”, “çalışma yapılacak” gibi ileriyi erteleyen ifadelerle sınırlı kalmaktadır.
Aşağıdaki sorular, sahadaki somut sorunlar ve mali veriler esas alınarak hazırlanmıştır.
1. Hayvancılık, İthalat ve Biyogüvenlik
Soru 1: Mersin Taşucu Limanı’nda ESK aracılığıyla ithal edilen hayvanların önemli bir kısmının kör, sakat ve metabolik çöküntü hâlinde olduğu iddiaları doğru mudur?
Soru 2: Parasını peşin ödeyen üreticilere neden sağlıklı hayvan teslim edilemediği iddiaları araştırılmış mıdır?
Soru 3: Lalahan’da 90 anaç hayvanın karantina uygulamadan üretim sahasına alındığı iddiası doğru mudur?
Soru 4: Çiğ süt üretim maliyeti 29,92 TL iken tavsiye edilen fiyatın 24,30 TL’de tutulması sürdürülebilir midir? Üreticinin zarar etmesi nasıl önlenecektir?
Soru 5: UKON’un açıkladığı karkas dana eti fiyatı 598,11 TL iken sahada 630–675 TL arasında bildirilen fiyatların nedeni nedir? Üreticinin eline geçen net fiyat nasıl izlenmektedir?
Soru 6: İthal Angus hayvanlarının yerli besicinin satış fiyatını düşürdüğü iddiası hangi verilerle incelenmektedir? İthalatın yerli üretici üzerindeki etkisi nasıl ölçülmektedir?
Soru 7: Bir besicinin 300 kilogramlık hayvan için toplam maliyetinin 250 bin TL’ye ulaştığı iddiası karşısında, besiciliğin gerçek kârlılığı hangi verilerle hesaplanmaktadır?
2. Zirai Don ve Üreticinin Korunması
Soru 8: Dadağlı’da 8–9 Kasım gecesi zirai dondan zarar gören üreticilerin kayıpları ne zaman tespit edilecek ve hangi desteklerle karşılanacaktır?
Soru 9: Üreticilerin 1 Eylül’den itibaren yaptığı uyarıların dikkate alınıp alınmadığı nasıl araştırılacaktır; erken uyarı ve müdahale sisteminin başarısı hangi ölçütlerle değerlendirilecektir?
Soru 10: Zirai don nedeniyle gelir kaybeden üreticilerin borçları, işletme giderleri ve gelecek sezon üretim maliyetleri nasıl karşılanacaktır?
3. Şeker Sektörü
Soru 11: Burdur Şeker’de 92 bin ton pancarın Susurluk’a 145,8 milyon TL maliyetle taşınmasının ekonomik gerekçesi nedir? Bu taşımanın kamu zararı oluşturup oluşturmadığı hesaplanmış mıdır?
Soru 12: Amasya Şeker Fabrikası’nın 840 milyon TL pancar borcu nedeniyle icralık olması ve kamu bankalarına 4 milyar TL borcunun bulunması nasıl izah edilmektedir?
Soru 13: Rize’de stevia tesisine 22 milyon TL harcanmasına rağmen tesisin atıl kalmasının nedeni fizibilite ve yatırım planlaması eksikliği midir?
4. Tarım Kredi ve İştirakler
Soru 14: Tarım Kredi’ye bağlı 13 iştirakin 904,5 milyon TL net zarar açıklaması ve Marketçilik’in 1 milyar 91 milyon TL zarar etmesi karşısında hangi yönetsel ve mali tedbirler alınmıştır?
Soru 15: Gübretaş ve altın madeni hariç tutulduğunda geçmiş yıllardaki toplam zararların 9,6 milyar TL’ye ulaştığı iddiası mali yapı ve çiftçiye sunulan hizmetler açısından ne anlama gelmektedir?
5. Bütçe ve Destekler
Soru 16: 2027 bütçesinde OVP ile bütçe teklifi arasında cari transferlerde yaklaşık 100 milyar TL, sermaye transferlerinde ise yaklaşık 276 milyar TL’lik farkların hesabı ve gerekçesi nedir?
Soru 17: Tarımsal destekler nominal olarak artarken enflasyon karşısında reel olarak eriyor ve geç ödeniyorsa çiftçinin üretim gücü nasıl korunacaktır?
Soru 18: Açıklanan bütçe ve destek rakamlarının ne kadarı hangi tarihte çiftçinin hesabına geçecektir? Ödemelerin zamanında yapılmasından hangi birim sorumludur?
6. Kurumsal Yönetim ve Hesap Verebilirlik
Soru 19: Çiftçinin net geliri, üretim maliyeti, işletme kapanışları ve üretime devam etme oranı neden Bakanlığın temel başarı göstergeleri arasında açıkça yer almamaktadır?
Soru 20: Bir yıl sonra aynı göstergeler üzerinden hesap sorulduğunda hangi somut iyileşmeleri gerçekleştirmiş olmayı taahhüt ediyorsunuz?
7. Çiftçinin Soracağı Sorular
Soru 21: Çiftçi üretiyor ancak emeğinin karşılığını ve yeterli net geliri elde edemiyorsa açıklanan üretim rekorları kime yarıyor?
Soru 22: Üreticinin maliyeti karşılanmıyor, destekler gecikiyor ve ithalat yerli üreticiyi baskılıyorsa Meclis bu sorunların çözümü için hangi somut adımları atacaktır?
Soru 23: Tarım politikalarının başarısını açıklanan rakamlarla mı, yoksa çiftçinin gelirini artırması, maliyetini karşılaması ve üretime devam edebilmesiyle mi ölçeceğiz?
Sonuç olarak;
25 Kasım 2026’daki bütçe görüşmelerinin başarısı, kaç sorunun sorulduğuyla değil, kaçına somut cevap verildiği ve verilen sözlerin ne ölçüde yerine getirildiğiyle ölçülecektir. Bu soruların cevaplanması ve tarımda kalıcı bir başarıya ulaşılması mümkündür. Ancak bunun yolu, sorunları geçici tedbirlerle örtmekten değil, sorunları doğuran nedenleri ortadan kaldırmaktan geçmektedir.
Öncelikle, hızla yitirilen güven yeniden kazanılmalı; liyakat esas alınmalı, bilim ve kaliteli eğitim rehber edinilmeli, yapısal reformlar kararlılıkla hayata geçirilmelidir. Ekonomide öngörülebilirlik, yönetimde şeffaflık, hukukta adalet ve demokraside güçlü kurumlar sağlanmadan tarımda kalıcı başarı beklenemez.
Tarım yalnızca tohum, toprak ve üretimden ibaret değildir; güven, bilgi, adalet ve doğru yönetim meselesidir. Çiftçinin geleceğe güvenle bakabildiği, emeğinin karşılığını aldığı ve kamu kaynaklarının hesabının verildiği bir düzen kurulmadan açıklanan hedefler kâğıt üzerinde kalır. Artık ihtiyaç duyulan şey yeni vaatler değil; takvimi, bütçesi, sorumlusu ve ölçülebilir sonucu belli bir değişim iradesidir.