
Türkiye bağcılık ve şarap sektörü detaylı sektörel, genetik ve coğrafi analizi...
Ülkemizin Tarımsal Paradoksu
Genetik Devlik, Ticari Cücelik
Şarabın Tarihsel-Arkeolojik Kökleri
Dip not: Alkol ve Şarap Sağlığa zararlıdır ve dinen sakıncalıdır. Bu makalenin amacı sağlık ya da inanç açısından zararlarını, sakıncalarını net olarak ifade ettikten sonra üretim-ekonomik değer/katkı ve bilgi odaklı (üret ama tüketme) Küresel ve Türkiye olarak tespit yapmaktır.
Bağcılık ( viniculture ) ve enoloji, Neolitik devrimden bu yana insanlığın tarımsal, iktisadi ve sosyo-kültürel organizasyonunu şekillendiren en stratejik üretim alanlarından biridir. Göçebe avcı-toplayıcı toplulukların yerleşik tarım toplumlarına evrilmesinde tahıllarla birlikte asma kültürünün evcilleştirilmesi, gıda güvenliğinin ötesinde katma değerli bir mübadele emtiasının ve karmaşık bir simgesel sermayenin doğuşunu simgelemektedir. Tarihsel süreç içerisinde şarap; yalnızca biyolojik bir tüketim maddesi olarak kalmamış, antik dünyadan modern küresel pazarlara uzanan çizgide sosyal statü göstergesi, tıbbi tedavi materyali, bazı dini ritüellerin omurgası, İslam dini için yasak ve uluslararası ticaretin en yüksek birim değere sahip tarımsal ürünlerinden biri haline gelmiştir.
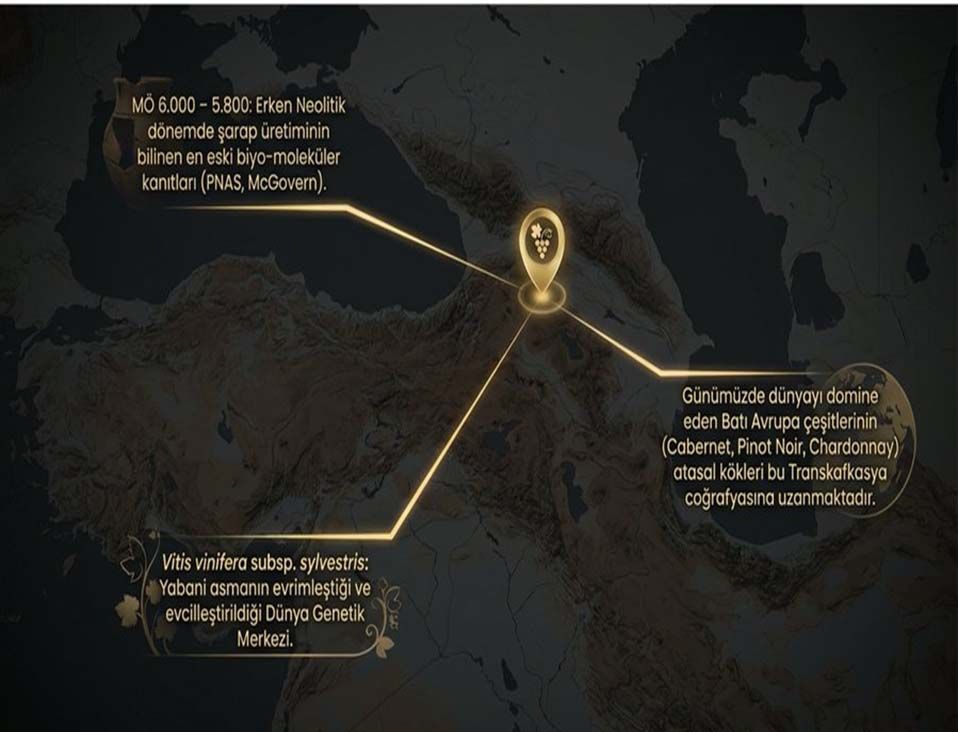
Şarap kültürü, insanlık tarihinin en eski ve en dönüştürücü kültürel pratiklerinden biridir. Patrick McGovern ve ekibinin öncülüğünde gerçekleştirilen çığır açıcı çalışmalar, şarabın ve bağcılığın (viniculture) kökenlerini Neolitik döneme kadar uzandığını kanıtlamıştır. Özellikle Gürcistan'ın Kvemo Kartli bölgesinde yer alan Shulaveris Gora ve Gadachrili Gora erken Neolitik dönem yerleşimlerinde (MÖ ~6.000–5.800) yapılan kazı ve analizler, Yakın Doğu'daki en eski biyo-moleküler arkelojik şarap kanıtlarını ortaya koymuştur.
Yani hem bağcılığın hem de şarabın anavatanı Güney Kafkasya ve Anadolu Geçiş Bölgesidir.
Genetik Çeşitlilik ve Küresel Yayılım
Güney Kafkasya ve Anadolu'yu kapsayan bölge, yabani Eurasian asmasının (Vitis vinifera subsp. sylvestris) ana genetik çeşitlilik merkezi ("world center") olarak kabul edilmektedir.
Bölgedeki doğal ekosistem, erken insan topluluklarının yabani asmaları fark etmesini, evcilleştirmesini (Vitis vinifera subsp. vinifera) ve klonal seleksiyon yoluyla bugünkü kültivarların temelini atmasını sağlamıştır.
Günümüzde Batı Avrupa'nın en popüler şaraplık üzüm çeşitlerinin (Pinot Noir, Chardonnay, Cabernet Sauvignon vb.) atasal genetik köklerinin bu Transkafkasya coğrafyasına uzandığı DNA analizleriyle kanıtlanmıştır.
Sosyo-Kültürel ve Ekonomik Boyut
Neolitik devrimle birlikte yerleşik hayata geçen insan toplulukları için hububatlar (buğday ve arpa) ekmek ve bira üretimi yoluyla hayati bir gıda güvenliği sağlarken, asma kültürü ve şarap üretimi farklı bir toplumsal statü kazanmıştır. Üzümün fermantasyon sürecinin ısı kaynağı gerektirmemesi, aksine serin ortamlarda (mağaralar veya toprak altı kaplarda) en iyi sonucu vermesi, onu hububat bazlı üretimden ayırmıştır.
Gürcistan coğrafyasında doğan bu ilk "şarap kültürü", zamanla bir sosyal ilişki kurma, tıbbi tedavi aracı, ekonomik değişim emtiası ve Müslümanlık hariç dini ritüellerin merkezi haline gelerek milenyumlar içinde Akdeniz'e, Avrupa'ya ve nihayetinde tüm dünyaya yayılmıştır.
Antik dönemde Mezopotamya, Mısır ve Akdeniz havzasına yayılan bu kültür, yüzyıllar içerisinde küresel bir endüstriye dönüşmüştür.
Ancak günümüzdeki şarap sektörü, geçmişteki dönemsel (boom-bust) krizlerden farklı olarak, tüketim alışkanlıklarındaki kalıcı değişimler ve devasa arz fazlası nedeniyle derin bir yapısal kriz içindedir.
Uluslararası Bağ ve Şarap Örgütü’nün (OIV) 2025 raporu, küresel bağcılık sektörünün iklimsel şoklar, zayıflayan talep ve korumacı ticaret politikalarıyla sarsıldığını ortaya koymaktadır.
Aynı şekilde; Cambridge Unıversıty 'in 2026 basımı Kym Anderson, Ekonomi Okulu, Adelaide Üniversitesi, Avustralya imzalı, "Mevcut küresel şarap endüstrisi krizi neden yaşanıyor?/Küresel Şarap Krizi" adlı makalesinde:
"Zaman zaman yaşanan patlama ve çöküş döngüleri, uzun süredir ulusal şarap endüstrilerinin karakteristik özelliği olmuştur, ancak bunlar her ülkenin döngüleriyle çakışmaz. Bugünkü şarap krizi farklıdır çünkü yüksek kaliteli şaraplar hariç tüm şarapların fiyatları tüm büyük şarap üreten ülkelerde düşüktür ve dünya, özellikle kırmızı, düşük kaliteli şarapların büyük bir fazlasıyla doludur." tespitini ve "bugünkü krizin konjonktürel değil, derin bir yapısal arz fazlası krizi olduğunu kanıtlamaktadır."
En üst segment (fine wine) hariç, dünyanın dört bir yanında fiyatlar baskılanmış durumdadır ve küresel pazar özellikle kırmızı (non-premium) şarap arz fazlasıyla ("awash with surplus") karşı karşıyadır.
Kym Anderson’ın analizleri, bu krizin geçici jeopolitik şoklardan veya kısa vadeli salgın etkilerinden öte, derin yapısal köklere sahip olduğunu kanıtlamaktadır.
Anderson, makalesinde konuyu şu şekilde anlatmaktadır.
Talep Tarafındaki Yapısal Kırılmalar;
Alkol Tüketiminin Zirvesi ve Şarabın Pay Kaybı
Küresel alkol tüketimi ve şarabın bu pastadaki payı uzun vadeli bir erozyon süreci yaşamaktadır.
Kişi Başına Tüketimin Durgunlaşması: Yetişkin başına küresel alkol tüketimi elli yıl önce zirve yapmış ve o günden bu yana yaklaşık %30 oranında düşmüştür. 1980'lerden bu yana küresel bira ve spirits (damıtık içkiler) hacimleri iki katına çıkarken, şarap tüketimi toplamda %25 oranında gerilemiştir.
Tercih Payının Çöküşü: Şarabın küresel alkol tüketimi içerisindeki payı 1960'ların başında %33 (üçte bir) seviyesindeyken, 2023'ten beri %12,5'in (sekizde birin) altına düşmüştür.
Tüketici Davranışlarındaki Değişim: Sağlık ve iyi yaşam (wellness) bilincinin artması, ekran/sosyal medya kullanımı nedeniyle yüz yüze sosyal etkileşimlerin azalması, obezite karşıtı yeni nesil zayıflama ilaçları (GLP-1), dini hassasiyetlerin artması, alkol ve özellikle şarap talebini baskılayan modern faktörler olarak öne çıkmaktadır.
Makalenin diğer bir tespiti ise
Son iki on yılda küresel şarap tüketimi içerisinde stills reds (sek kırmızı şaraplar) pay kaybederken; beyaz, rosé ve köpüklü şaraplar yükseliş trendi yakalamıştır.
İklim değişikliği nedeniyle şeker birikiminin artmış olması, özellikle sağlık algısındaki değişim (Geçmişte "Fransız Paradoksu" (French Paradox) ekseninde ılımlı kırmızı şarap tüketiminin uzun ve sağlıklı yaşamı desteklediğine dair genel kabul, son yıllarda anti-alkol lobilerinin bilimsel itirazlarıyla tüketimin azalmasında önemli bir etken olmuştur.) ve talebi iç pazar üzerinden karşılamaya başlayan büyük ithalatçı Çin pazarının çöküşü ucuz/kırmızı şarap pazarının oldukça daralmasına sebep olmuştur.
Bununla beraber yeni bağ ve üzüm plantasyonları ile küresel pazara hızla eklemlenen Arjantin, Avustralya, Yeni Zelanda, G. Afrika ve ABD gibi "Yeni Dünya" üreticileri, küresel ihracattaki paylarını %1'den %30'lara taşıyan devasa bir üretim ve ihracat atağı gerçekleştirmiştir. Bu ülkeler, küresel pazara ucuz dökme şarap ve standartlaştırılmış ticari markalı ürünler sunarak mevcut üreticilerin rekabet gücünü zorlamış, ancak küresel tüketimin gerilemesiyle birlikte sistemde devasa bir arz fazlası birikmiştir.
Bu bilgiler ışığında konuyu küresel ticaret, trendler ve gelişmeler açısından ele alıp Türkiye verileriyle ampirik olarak ele almak için Uluslararası Bağ ve Şarap Örgütü (OIV) 2025 verileri ile FAOSTAT istatistiklerini kullanacağız.
Küresel şarap ticaretinin katma değer ve miktar ekseninde kutuplaştığını, üretim ve miktar ekseninden koptuğunu netleştirmektedir.
Küresel üretim bağ alanları ve üzüm üretim göstergeleri de bu tespiti destekliyor.
2025 Yılı İtibarıyla Küresel Bağ Alanları ve Daralma Trendi
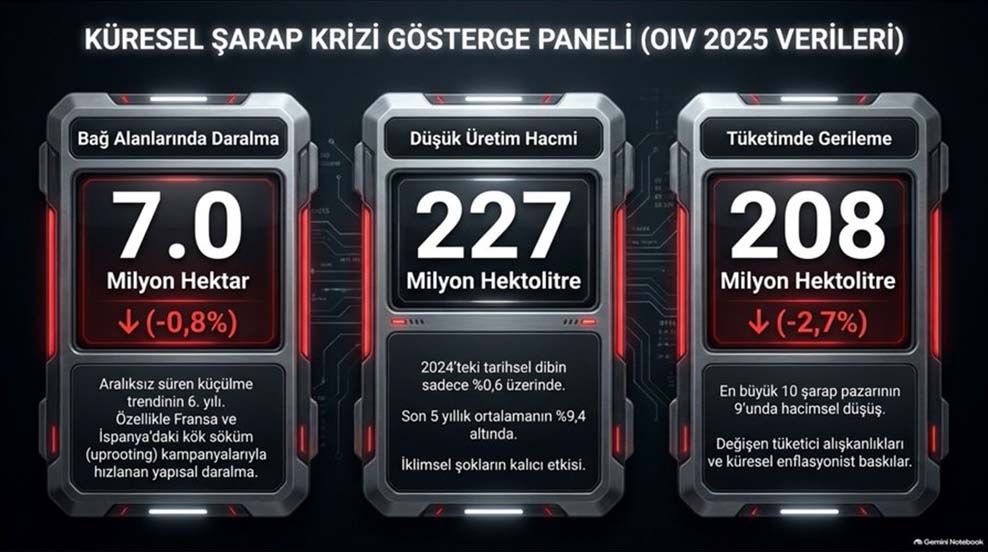
Uluslararası Bağ ve Şarap Örgütü (OIV) 2025 raporuna göre, küresel bağ alanları kademeli bir küçülme süreci yaşamaktadır.
2025 yılında küresel bağ yüzeyi %0,8 oranında azalarak 7,0 milyon hektara gerilemiş ve bu durum aralıksız süren küçülme trendinin altıncı yılını teyit etmiştir.
Bu daralma özellikle Avrupa Birliği ekseninde (Fransa ve İspanya'daki kök söküm/uprooting kampanyalarıyla) hız kazanmıştır.
FAOSTAT üzerinden çektiğimiz verilerimiz üzerinden yaptığımız uzun vadeli analizler (2000-2024), bu küresel daralmanın coğrafi kaymalarını net bir şekilde ortaya koymaktadır:
Avrupa'nın Küçülmesi: Dünyanın en büyük bağ alanına sahip olan İspanya, 2000 yılında 1.167.703 ha olan bağ varlığını 2024'te 903.980 ha seviyesine düşürmüştür (%-22,6 azalış). Benzer şekilde Fransa ve İtalya da bağ alanlarında sırasıyla %14,0 ve %18,0 oranında gerileme kaydetmiştir.
Avrupa Birliği (AB) genelinde bağ alanları %1,6 oranında daralarak 3,2 milyon hektara (küresel miktarın %45'i) düşmüştür. Bu düşüşün ana itici gücü, pazar dengesizliklerini gidermek ve arz fazlasını eritebilmek amacıyla yürütülen kurumsal bağ söküm (uprooting) politikalarıdır.
Fransa: Bağ varlığı üst üste üç yıldır gerilemektedir. 2025 yılında söküm politikalarının hız kazanmasıyla bağ alanları %4,4 oranında (yaklaşık 34 bin hektar net kayıp) daralarak 740 bin hektara gerilemiştir.
İspanya: Dünyanın en geniş bağ yüzeyine sahip ülkesi konumunu korumakla birlikte, bağ alanları %1,3 oranında (11 bin ha net kayıp) azalarak 919 bin hektara gerilemiştir.
İtalya: 2024 yılındaki genişlemenin ardından 2025'te %0,3'lük hafif bir daralmayla 726 bin hektar seviyesinde dengelenmiştir.
Asya'nın Yükselişi (Çin ve Hindistan): Uzun vadeli trendde en dikkat çekici dinamik Asya kıtasındadır. Çin, bağ alanlarını 2000 yılındaki 286.058 hektardan 2024'te 773.047 hektara çıkararak (%+170,2) küresel sıralamada 2. konuma yükselmiştir. Hindistan ise 40.000 hektardan 179.629 hektara ulaşan devasa genişleme ile (%+349,1) sekizinciliğe yerleşmiştir.
Türkiye'nin Bağ Varlığı Erozyonu: 2000 yılında 535.000 hektar bağ alanı ile dünyada 4. sırada yer alan Türkiye, 2024 yılında 372.285 hektara gerileyerek 6. sıraya düşmüştür. Türkiye son 24 yılda bağ alanlarının %30,4'ünü (yaklaşık 162.700 hektar) kaybetmiştir. Yine de bu sıralama öndeki ülkelerin durumuna göre konjontürel bir üstünlük sağlamaya devam ediyor.
OIV 2025 raporunda ise Türkiye'nin toplam dikili bağ alanı (henüz meyve vermeyen genç bağlar dâhil) 395 bin hektar olarak tahmin edilirken, ulusal verimli ticari alan verisi 372.285 hektardır. Bu yöntemsel farka rağmen, net alan erozyonu tartışmasız bir olgudur. Tarımsal alandaki bu belirgin küçülmeye rağmen, damlama sulama, teknik budama ve modern bağ tesislerinin yaygınlaşması marjinal verimliliği artırmış; böylece yaş üzüm rekoltesindeki düşüş sınırlı kalmıştır. 2000-2024 arasında bağ alanları %30,4 azalırken, toplam üzüm rekoltesindeki gerileme %3,7 seviyesinde tutulmuştur.
Şarap ve Üzüm Üretiminde Arz Dengeleri (2025 ve Uzun Vadeli Görünüm)
OIV 2025 verilerine göre küresel şarap üretimi (juices and musts excluded) 227 milyon hektolitre (mhl) seviyesinde gerçekleşmiştir.
Bu rakam, 2024'teki tarihsel olarak düşük seviyenin yalnızca %0,6 üzerindedir ve son 5 yıllık ortalamanın %9,4 altındadır. İklimsel dalgalanmalar (erken donlar, aşırı yağışlar ve kuraklık) üretim potansiyelini baskılamaktadır.
FAOSTAT üzüm üretim verileri ile sektörel üretim dinamikleri şu şekilde özetlenebilir:
Üretimde Liderlik Koltuğu: 2024 yılı itibarıyla Çin, 16,8 milyon tonluk yaş üzüm üretimiyle küresel liderdir. Çin'i sırasıyla İtalya (7,6 milyon ton), İspanya (5,3 milyon ton), ABD (4,9 milyon ton) ve Fransa (4,7 milyon ton) takip etmektedir.
Geleneksel Üreticilerde Düşüş: 2000-2024 yılları arasında Fransa'nın üzüm üretimi %38,8, ABD'nin üretimi %29,7 ve İspanya'nın üretimi %17,6 oranında daralmıştır.
Türkiye'nin Üretim Konumu: Türkiye, 2024 yılında gerçekleştirdiği 3,47 milyon ton üzüm üretimiyle dünyada 7. sırada yer almaktadır. Üretim 2000 yılına kıyasla %3,7'lik sınırlı bir gerileme gösterse de, bağ alanlarındaki %30'luk daralmaya karşın verimlilik artışlarıyla tonajın görece korunduğu görülmektedir. Ancak üretilen üzümün büyük kısmı şaraplık olmaktan ziyade sofralık ve kurutmalık olarak değerlendirilmektedir.
Dış Ticaret Dengeleri, Küresel Akışlar ve Türkiye’nin Konumu
FAOSTAT dış ticaret verilerimiz (2000-2023) ile sektörel literatür birleştirildiğinde, küresel şarap ticaretinin katma değer ve miktar eksenindeki kutuplaşması netleşmektedir:
İhracatta Hacim vs. Katma Değer Kutuplaşması
Miktar Liderleri (İspanya ve İtalya): İspanya 2,05 milyon ton ve İtalya 2,12 milyon tonluk ihracat hacimleriyle miktar bazında küresel pazarı domine etmektedir. Özellikle İspanya, miktarını %164 artırarak hacim odaklı büyümesini sürdürmüştür.
Katma Değer Lideri (Fransa): Fransa, miktar bazında ihracatta %11,3’lük bir gerileme yaşamasına rağmen, ortalama ihraç fiyatı ve premium/köpüklü segmentteki gücü sayesinde 12,9 milyar USD ihracat değerine ulaşarak dünya liderliğini korumuştur.
Yeni Dünya'nın Sıçraması: Yeni Zelanda, ihracat değerini %1.343 oranında artırarak yaklaşık 1,3 milyar dolara ulaştırmış ve ticari başarıda örnek bir model sergilemiştir.
Türkiye'nin Sektörel Konumu: Üretim Devliği, Ticaret Cüceliği
Veriler ve sektörel analizler Türkiye tarımı açısından çarpıcı bir paradoksu gözler önüne sermektedir:
Türkiye, 3,47 milyon tonluk yaş üzüm üretimiyle dünyada 7. sırada ve 372 bin hektarlık bağ alanı ile 6. sırada yer almaktadır.
Buna karşın, küresel şarap pazarındaki dış ticaret payı son derece küçüktür. 2023 yılı itibarıyla Türkiye'nin şarap ihracatı 6.635 ton ve 25,09 milyon USD seviyesindedir.
Öte yandan, iç pazardaki talep dinamikleri ve ithal ürün eğilimi, şarap ithalatımızın miktar bazında 14.564 tona, değer bazında ise 72,9 milyon USD seviyesine fırlamasına neden olmuştur.
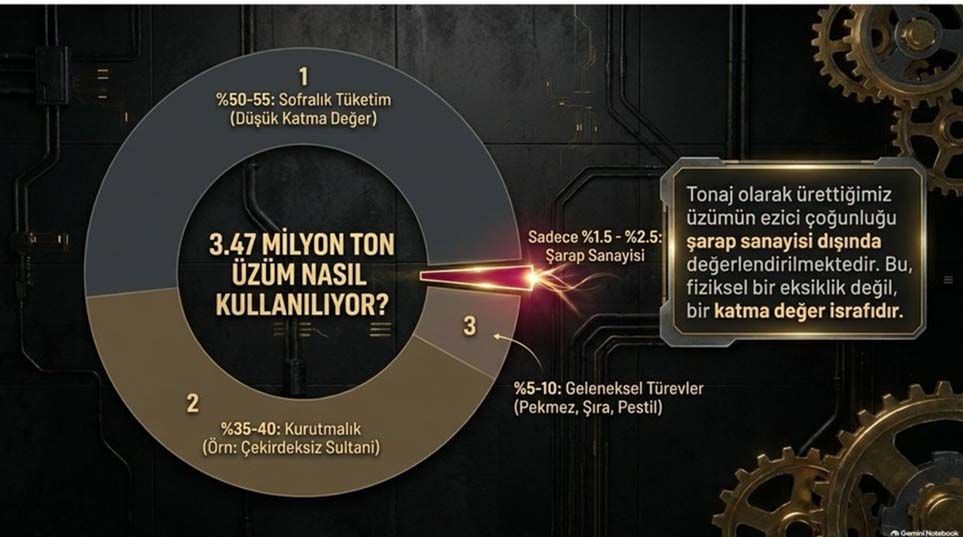
Türkiye, tonaj olarak ürettiği üzümün ezici çoğunluğunu şarap sanayisi dışında (sofralık, kurutmalık, pekmez) değerlendirmekte; şarap sektöründe ise yüksek iç pazar potansiyeline rağmen küresel rekabette yeterli dış ticaret entegrasyonunu sağlayamamaktadır.
Şimdi başlamışken Türkiye özeline geçelim ve Türkiye verilerini irdelemeye başlayalım.
Türkiye bağcılığı, toplam rekoltenin ve bağ alanlarının kullanım amacı açısından değerlendirildiğinde küresel şarap üreticilerinden belirgin bir biçimde ayrılmaktadır.
Üretilen üzümün yaklaşık %50-55'i sofralık, %35-40'ı kurutmalık (çoğunlukla Çekirdeksiz Sultani), %5-10'u ise geleneksel türev ürünler (pekmez, pestil, köfte, şıra) ve şarap yapımında kullanılmaktadır.
Şaraba dönüştürülen pay toplam rekoltenin yalnızca %1,5 ila %2,5'lik kısmını oluşturmaktadır.
Kym Anderson’ın küresel şarap krizini ve tarihsel tüketim kalıplarını incelediği makalesinde, Türkiye'nin 1961-1964 dönemi verilerinde "wine-focused country" (şarap odaklı ülke) kategorisinde sınıflandırılması tesadüfi değildir.
Türkiye, kültür asmasının (Vitis vinifera) biyolojik anavatanı ve gen merkezlerinin kesişim noktasında yer almaktadır.
Türkiye bugün hacimsel anlamda dünyanın en büyük şarap ihracatçılarından biri olmasa da, barındırdığı muazzam genetik çeşitlilikle küresel şarap mirasının ana sütunlarından birini temsil etmektedir.
Türkiye'nin asıl sektörel gücü, sanayileşmiş kitlesel üretim kapasitesinden ziyade, biyolojik çeşitliliğinde yatmaktadır.
Tekirdağ Bağcılık Araştırma Enstitüsü bünyesinde yürütülen "Türkiye Asma Genetik Kaynaklarının Tespiti, Tanımlanması ve Muhafazası" projesi kapsamında 60’tan fazla il taranmış ve tespit edilen 1.457–1.459 civarındaki yerli asma genotipi Milli Koleksiyon Bağı'nda koruma altına alınmıştır.
Küresel şarap pazarında Fransa’nın gücü Cabernet Sauvignon, Merlot, Pinot Noir ve Chardonnay ile; İtalya’nın gücü Sangiovese ve Nebbiolo ile özdeşleşmiştir.
Türkiye'nin küresel krizden çıkış bileti ve benzersiz potansiyeli ise doğrudan yerel (autochthonous) çeşitlerinde yatmaktadır:
Amiral Gemisi Kırmızılar:
Öküzgözü (Elazığ, Malatya): Yüksek asiditesi, canlı kırmızı meyve aromaları ve kadifemsi tanen yapısıyla Türkiye'nin en kaliteli sek kırmızı şaraplık çeşididir.
Boğazkere (Diyarbakır, Mardin): Yüksek tanenli, güçlü gövdeli, yaşlanmaya son derece uygun kırmızı çeşittir. Sıcak iklim teruarında yetişir; sıklıkla Öküzgözü ile kupajlanır.
Kalecik Karası (Ankara - Kalecik): Zarafeti, düşük taneni ve kompleks aromatik yapısıyla "Anadolu'nun Pinot Noir'ı" olarak kabul edilir.
Papazkarası (Trakya / Kırklareli): Canlı asiditesi, baharatlı ve kırmızı meyve karakteriyle tarihsel değeri yüksek kırmızı çeşittir.
Amiral Gemisi Beyazlar:
Narince (Tokat): Gövdeli, fıçı olgunlaştırmaya son derece elverişli, narenciye ve beyaz çiçek notalı en önemli yerli beyaz çeşidimizdir.
Emir (Kapadokya - Nevşehir): Volkanik tüflü topraklarda yetişen, yüksek asiditeli, fıçı görmeyen, mineralitesi ve gevrekliliği yüksek beyaz şaraplar verir.
Kayıp Üzüm Hazinesi:
Merzifon Karası ve İkincil Çeşitler:
Merzifon Karası: Doğrudan Amasya/Merzifon orijinli olan bu çeşit, sınırlı coğrafi yayılışı, yüksek renk pigmentasyonu, dengeli asiditesi ve uluslararası pazarda henüz hiçbir doygunluğunun bulunmaması nedeniyle Türkiye'nin en özgün 10 şaraplık üzümü arasında stratejik bir yere sahiptir.
Karalahna & Karasakız (Kuntra) (Bozcaada, Çanakkale): Ege/Marmara geçiş teruarının karakteristik, yüksek asiditeli kırmızılardır.
Adakarası (Avşa Adası): Marmara Denizi'nin micro-teruarında yetişen özgün kırmızı varyetedir.
Karamenüş (Trakya): Tekirdağ Bağcılık Araştırma Enstitüsü tarafından tescillenen, yüksek kaliteli sek kırmızı potansiyele sahip tescilli yerli çeşittir.
Foça Karası (İzmir): Antik Phokaia kentinden köken alan, Ege'nin tarihsel kırmızı variyetesidir.
Tarım ve Orman Bakanlığı verilerine göre Türkiye'de aktif ruhsatlı şarap üretim tesisi sayısı 150-180 civarındadır.
Marmara ve Trakya (%40) ile Ege Bölgesi (%35) kümelenmede başı çekerken; İç, Doğu ve Güneydoğu Anadolu (%25) teruar odaklı tesislerle gelişim göstermektedir.
Sonuç ve Ben:
Türkiye; Neolitik dönemden bu yana taşıdığı asma genetik mirasını, 1.450'den fazla yerli genotipini ve zengin teruar varlığını kararlı bir devlet altyapı politikasıyla birleştirdiğinde; küresel krizin yarattığı boşluğu fırsata çevirebilecek dünyadaki ender belki tek ülkedir.