
2027 Yılında küresel sığır eti üretimi beş yıllık kesintisiz büyüme döngüsünün ardından ilk kez gerileme kaydederek 60 milyon ton eşiğinde yeni bir denge sürecine giriyor.
Küresel pazar payı %30’u aşan lider ihracatçı Brezilya, üretimindeki daralmanın yanı sıra ana pazarlarda sıkılaşan korumacı kotalar, sıhhi kısıtlamalar ve gümrük engelleri nedeniyle ciddi bir ticari kıskaca düşmüş görünüyor.
Yüksek uluslararası et fiyatlarının tüketim talebi üzerinde yarattığı esneklik baskısı ve Brezilya'nın alternatif pazarlara yönelme zorunluluğu, küresel et ticaretinde fiyatlandırma dinamiklerini ve rekabet dengelerini yeniden şekillendiriyor.
Bu dengede Türkiye nerede duruyor, nerede duracak, nerede durmalı?
Küresel et piyasasında 5 yıllık büyümenin sonuna geldik.
Büyüme projeksiyonu, küresel söz sahibi ülkelerdeki sürü büyüklüğü yönetimini zorlaştırdıkça üretimdeki artışlar yavaşladı.
Küresel talep, küresel arzı tetikledikçe, süt sığırı kaynaklı dişi dana ve dişi sığırların kesilmesini de tetikledi. Besi sığırı sürülerinde dişilerin damızlığa ayrılması yerine kesime gönderilmesi tercihleri arttı. Et talebi arttıkça çiftçiler kar realizasyonu için sürü koruma yerine para kazanma tercihine yöneldi.
Önümüzdeki dönemin belirleyicisi bütün yan etkiler bir yana "sürü büyüklüğünü, sürü projeksiyon yönetimini" doğru planlayıp, doğru yöneten ülkeler olacak.
Bu dönemin belirleyicileri başta Brezilya olmak üzere Latin Amerika, Avustralya, Y. Zelanda ve AB idi.
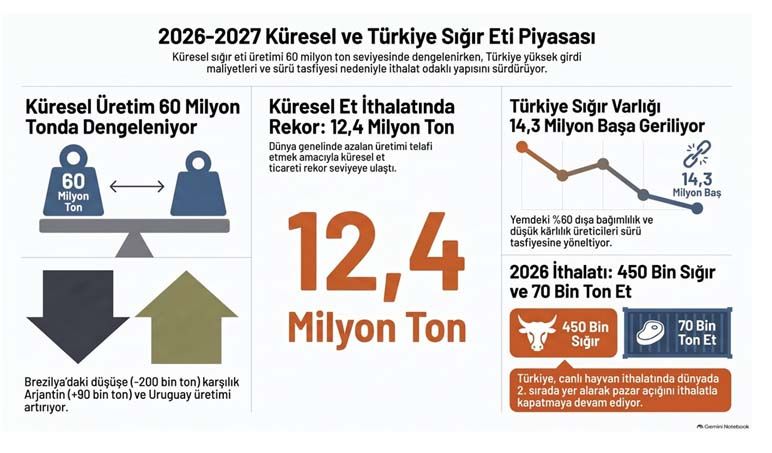
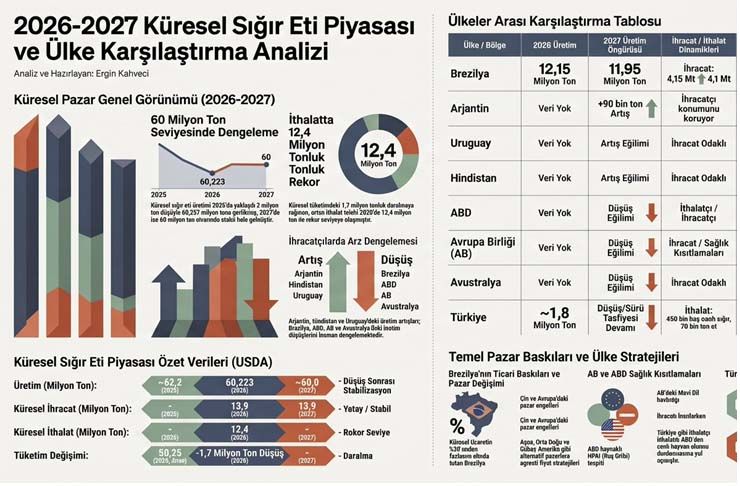
USDA'nın Livestock and Poultry World Markets and Trade raporundaki son projeksiyonlar (Ekim 2026 ), küresel sığır eti piyasasında 2021'den bu yana devam eden kesintisiz üretim genişlemesinin sonuna gelindiğini teyit ediyor. 2026 ve 2027 dönemine ilişkin veriler, küresel arz ve talepte yeni bir makro dengenin oluştuğunu gösteriyor.
Uluslararası fiyat seviyelerinin yüksek seyretmesi, tüketici kanadında fiyat esnekliği ve direnç yaratarak küresel tüketimin 2025 yılındaki 60,35 milyon tonluk tarihi zirvesinden 1,7 milyon tondan fazla daralmasına yol açtı. Buna karşın yerel arz açığı yaşayan ülkelerin rekor ithalat talebi, piyasadaki daralmayı hacimsel olarak dengeleyen ana unsur konumunda oldu.
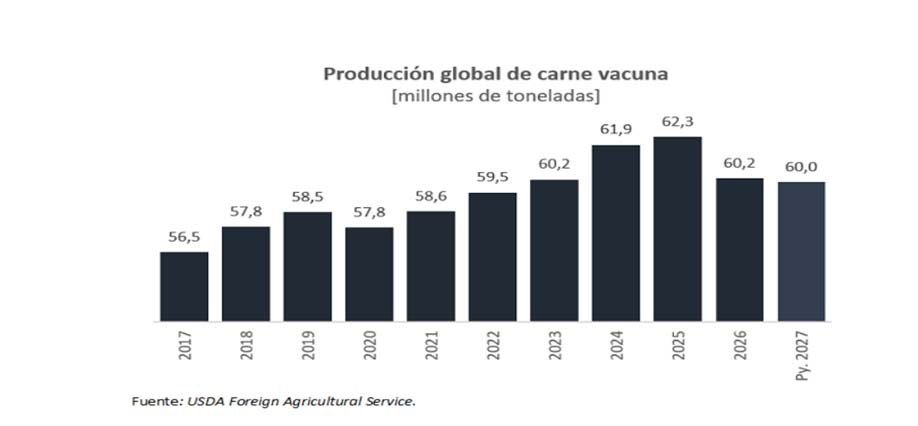
Üretimin 2026 yılında 60,233 milyon ton,
Tüketimin ise 1,7 milyon tondan fazla azalma ile 60,350 bin ton olması bekleniyor.
Üretimin azalmasında en büyük etkinin ABD ve Brezilya'daki arz daralması;
Tüketimin azalmasının nedeni ise yüksek uluslararası fiyat seviyeleri ve talep esnekliği kaynaklı geri çekilmelerden kaynaklandığı görülüyor.
İthalat 456 bin ton'luk rekor bir artışa işaret ediyor.
İç arz açığını kapatmaya çalışan ithalatçı ülkelerin agresif talebi, ithalatın 2026 yılında 12,4 milyon ton olacağını söylüyor.
Buna karşılık ihracat, 13,9 ton olacak.
Üretim, ihracat ve ithalat olarak söz sahibi ülkelerin durumuna ayrı ayrı bakacak olursak:
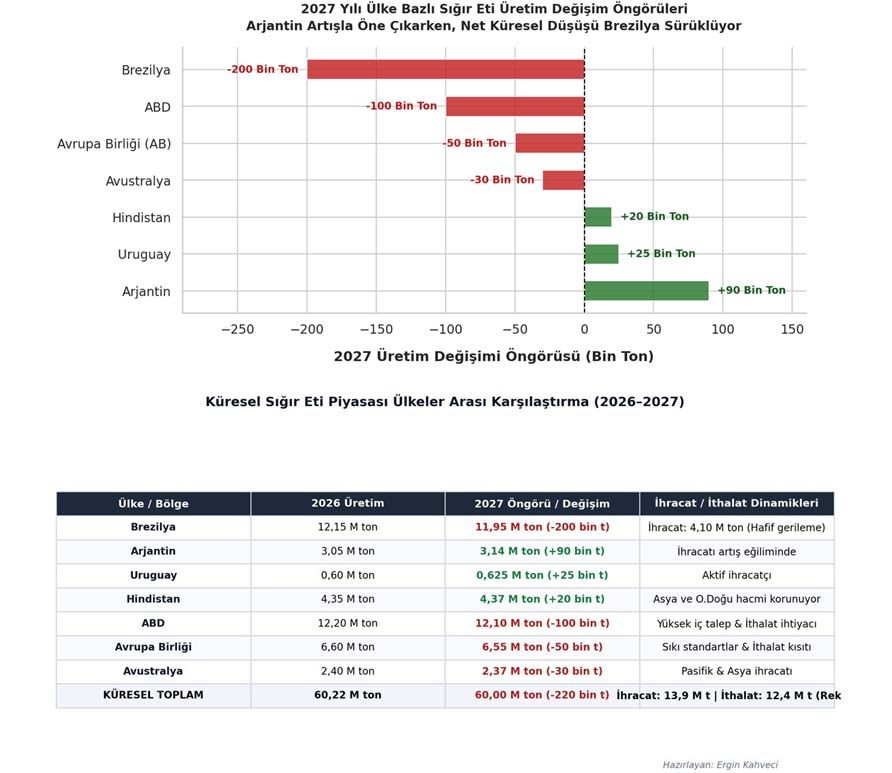
2027 projeksiyonlarında Arjantin (+90 bin ton), Hindistan ve Uruguay'da beklenen üretim artışları; Avustralya, Avrupa Birliği, ABD ve Brezilya'daki üretim kayıplarını ancak kısmen telafi edebilmektedir. Özellikle Brezilya'da öngörülen 200 bin tonluk net üretim düşüşü (2026'daki 12,15 milyon tondan 2027'de 11,95 milyon tona), tek başına küresel net üretim ayarlamasının tamamını açıklayacak kritik bir ağırlığa sahiptir.
Brezilya
Brezilya, pandemi sonrası dönemde sergilediği üretim ve ihracat hamlesiyle küresel sığır eti ticaretinde eşi görülmemiş bir ağırlık kurdu. Ancak bu büyüme modeli, ülkeyi küresel ticaret düzenlemelerine karşı son derece hassas bir noktaya taşımıştır:
Üretim Büyümesi: 2021 yılında 9,75 milyon ton olan sığır eti üretimi, yoğun sürü tasfiyesi (kesim artışı/liquidación) sürecinin de ivmesiyle 2025 yılında 12,6 milyon tonun üzerine çıkarak yaklaşık 3 milyon tonluk devasa bir genişleme kaydetti.
İhracat Rekoru: Söz konusu dönemdeki üretim artışının yaklaşık üçte ikisi doğrudan dış pazarlar tarafından çekildi, ülke ihracatı 2025 yılında 4,38 milyon ton ile tüm zamanların rekorunu kırdı.
Küresel Pazar Payı: Pandemi sonrasında (2021-2025) dünya sığır eti ticaretindeki 2,5 milyon tonluk toplam hacim artışının %80'ini (~2 milyon ton) tek başına Brezilya karşıladı. Böylece Brezilya'nın küresel pazardaki payı %20 seviyesinden %30'un üzerine fırladı.
Ancak Brezilya için "düdüklü tencere paradoksu" 2026'nın ikinci yarısından itibaren çalışmaya başladı.
Brezilya'nın ihracattaki aşırı yoğunlaşması, ana alıcı pazarların korumacı ve sıhhi kararları karşısında ülkeyi ticari bir kıskaca soktu. Arz artışının başa bela bela olduğu bir dönem yaşamaya başladı ve mecburen başka pazarlara yönelmek zorunda kaldı. Bu ise iç piyasadaki çiftlik kapısı fiyatlarından başlayarak bütün -küresel dahil- piyasayı etkilemeye başladı.
Brezilya'nın hem üretim hem de ihracattaki bu devasa varlığı bize bundan sonraki aşamada küresel pazarları Brezilya üzerinden analiz etme zorunluluğu doğuruyor.
Ben de bunu yapacağım.
Avrupa Birliği (AB)
Brezilya için AB pazarına girişte uygulanan kısıtlayıcı sağlık ve sıhhi standartların 2027 yılı boyunca devam etme riski devam ediyor. Bu durum, Brezilya'nın yıllık 100 bin tondan fazla yüksek değerli (premium) et sevkiyatını doğrudan engelleyerek birim satış geliri üzerinde ağır bir baskı oluşturuyor.
Çin
Brezilya'nın en büyük hacimsel alıcısı konumundaki Çin'de yürürlükte olan ithalat kotaları ve ticari kısıtlamaların etkilerinin en az 2028 yılına kadar süreceği öngörülüyor. Bu durum, Çin pazarındaki marjinal büyüme imkanlarını bile sınırlandırıyor.
ABD ve Meksika
Geçmiş yıllarda Brezilya ihracatını destekleyen esnek ve elverişli ticaret şartları ABD ve Meksika pazarlarında ortadan kalkmış görünüyor. Ancak ABD ile yaşanabilecek olası diplomatik ve ticari konjonktür değişimleri stratejik bir pivot noktasıdır; zira ABD, AB'deki premium pazar kayıplarını ve Çin kotalarını dengeleyebilecek nadir yüksek değerli pazarlardan biridir.
Alternatif Pazarlar
Geleneksel pazarlardaki gümrük ve sıhhi duvarlar nedeniyle Brezilya; Güney Asya, Orta Doğu ve Güney Amerika gibi alternatif bölgelere yönelmek ve bu pazarlarda hacim eritmek adına daha agresif bir ticari strateji izlemek zorunda kalacak.
Bu durum, Brezilya'nın sığır eti üretiminin 2026'daki 12,15 milyon ton seviyesinden 2027'de 11,95 milyon tona, ihracatının ise 4,15 milyon tondan 4,1 milyon tona düşmesi beklentisi yaratmaktadır. Bu hafif hacimsel gerilemeye rağmen Brezilya, pazardaki fiyat yapıcı gücünü korumaya çalışacaktır.
Ülkenin AB gibi yüksek marjlı pazarlardaki tıkanmalar nedeniyle ortalama birim satış değerini koruma arzusu ile elde kalan devasa ihracat hacimlerini eritme zorunluluğu derin bir ikilem yaratmaktadır.
Brezilya'nın elindeki ihracat fazlasını ikinci kademe pazarlara (Orta Doğu, Güney Asya ve Güney Amerika) yönlendirirken yapacağı olası fiyat indirimleri, Arjantin ve Uruguay gibi bölgesel rakiplerin doğrudan pazar payı kaybı ve marj daralması yaşamasına yol açacaktır.
Brezilya'nın komşu Güney Amerika ülkelerinin ticaret alanlarına agresif bir şekilde girmesi, hem uluslararası pazarlarda hem de bu ülkelerin yerel et sanayilerinde yoğun bir Fiyat Rekabeti ve marj baskısı oluşturacak.
Şimdi burada duralım ve Brezilya, Uruguay, Avustralya için canlı hayvan, AB için kırmızı et açısından en büyük ithalatçı ülkelerden biri olan Türkiye bu işten nasıl etkilenir sorusuna?
Net bir tespit yapalım:
Türkiye'nin şu anki pozisyonu yapısal sorunu çözmekten oldukça uzakta duruyor.
Daha önce yazdığım üzere FAOSTAT verileri, bizim mevcut "sürü büyüklüğü" ile bu sorunu kısa vadeli çözme imkânımız teknik olarak çok zor görünüyor.
Bu gidişle orta vadeliye geçiş yapacağımız endişesini daha kuvvetlice duyuyorum.
(Detaylarına girmeyeceğim, yıllardır anlatıyorum.)
Bu nedenle, Brezilya'daki bu sıkışma net ithalatçı ve müşteri olan ülkemiz için "tüketiciler" açısından bir süre daha gerçeklikten uzak bile olsa düşük piyasa fiyatları olarak bize yansıyabilir.
Fiyatların neresi düşük derseniz ona karışmam.
Kamunun bu süreci bu şekilde (anlayış gereği) yöneteceğini varsaydığımda bunu olumlu bir durum ve fırsat olarak değerlendirebilirim.
Ancak bu tespitime ben politika olarak katılmıyorum ve yanında durmuyorum.
Diğer bir yolu ise canlı hayvan tedarikini, dişi besi damızlıklarına yöneltmek fırsatının değerlendirilmesi olabilir.
Yani "besi sürüsü damızlık alt yapısını kurmak" diyeyim.
Bu tespitim sadece Brezilya için geçerli. Takip ettiğim veriler, haberler, üretici kurumları, basın ve medya kanallarından yaptığım çıkarım, Brezilya'nın ihracat ve gelir sarhoşluğu içinde pazardaki fırsatları değerlendirme meylinin "sürüyü koruma" meylinden çok baskın olduğu yönündedir.
Yani besi sürüsü dişi damızlıklarını da elden çıkarma meyili avantaj olabilir diyorum.
Ben olsam bunun için özel bir heyet oluştururum hemen.
İthalatçılar ve kamu personeli dışında.
Ve Brezilya'yı izlemeye alırım.
Güçlü bir risk alırım ve kısa vadeli çözüm politikasını güçlü bir paradigma dönüşümü ile devreye sokarım.
Ve dahası Trump varken ve ortalığı bu kadar karıştırıp, ülkelerin kırmızı et pazarında sağlıklı düşünebilme ve önünü görebilme kapasitesini bu kadar alt üst etmişken.
Bütün bunlar olmaz ise 450 bin baş (plana göre bana göre sıkıntı) besilik dana ve 70-80 bin ton et alacağız ama durum, zamanlama ve iç piyasada stok kapasitesine bağlı hale geliyor.