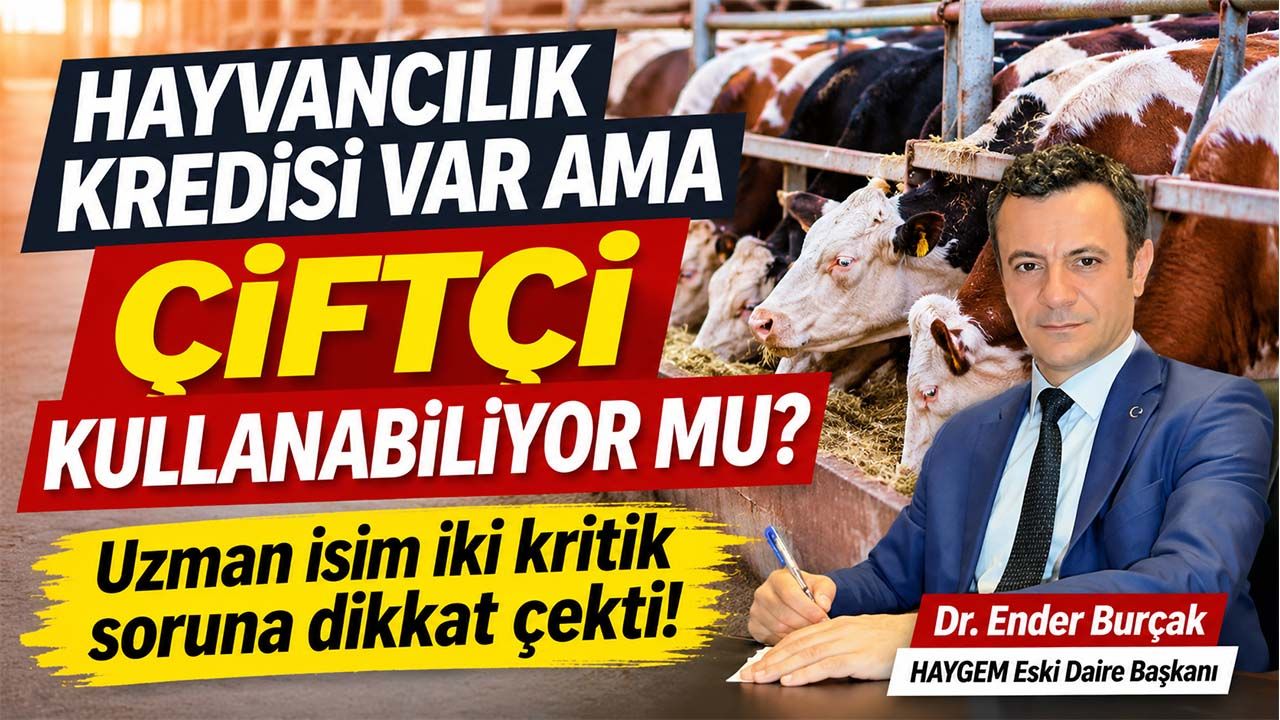

Eski HAYGEM Daire Başkanı Dr. Ender Burçak, Hazine faiz destekli hayvancılık kredilerinde teminat şartları ve geri ödeme planlarının yetiştiriciyi zorladığına dikkat çekti. Burçak, yapılandırılan kredilerde faiz desteğinin devam etmesi gerektiğini vurguladı.
Hayvancılıkta Hazine faiz destekli krediler konuşulurken çoğunlukla faiz indirimine ve kredi limitine bakılıyor. Oysa yetiştirici için iki soru daha var: İstenen teminatı karşılayabilecek mi? Taksit günü geldiğinde, üretimden elde ettiği gelir ödemeye yetecek mi?
Bu kredilerin üretime katkısı, yetiştiricinin krediye erişebilmesine ve borcunu işletmenin faaliyetini aksatmadan ödeyebilmesine bağlıdır. Bu nedenle teminat koşullarıyla geri ödeme planı, finansman politikasının merkezinde yer almalıdır.
29 Aralık 2023 tarihli ve 8039 sayılı Cumhurbaşkanı Kararı ile 1 Mayıs 2024 tarihli ve 2024/15 sayılı uygulama tebliği, hayvancılıkta yatırım ve işletme giderlerine yönelik faiz destekli finansmanın çerçevesini oluşturuyor. Ancak teknik şartların sağlanması, tek başına kredi kullandırılacağı anlamına gelmiyor. Teminat, özkaynak, vade ve geri ödeme koşulları, Ziraat Bankası ve Tarım Kredi Kooperatiflerinin kendi usul ve esasları çerçevesinde belirleniyor.
Teminat eksikliği üretimin önüne geçmemeli
Bankanın alacağını güvence altına alma ihtiyacı korunmalı. Bununla birlikte taşınmaz varlığının sınırlı olması, işletmenin borcunu üretim geliriyle ödeyemeyeceği anlamına gelmez. Değerlendirmede mevcut varlıkların yanında üretim kapasitesi, belgelenmiş satış gelirleri ve giderler sonrasında borç ödemesine ayrılabilecek kaynak da esas alınmalıdır.
Kredi Garanti Fonunun (KGF) Tarım Kefalet Destek Programı, teminat yetersizliği nedeniyle finansmana erişmekte zorlanan üreticiler için önemli bir adım. Programın hayvancılığa katkısı, ilgili birimlerin geri ödeme gücü bulunduğu halde teminatı yetersiz kalan yetiştiricileri kefalet imkanı hakkında bilgilendirmesine ve uygun başvuru kanallarına yönlendirmesine de bağlıdır.
Kefaletin teminat açığını ne ölçüde karşıladığı değerlendirilirken, başvuru ücreti ve komisyonun özellikle küçük tutarlı kredilerde yetiştiriciye getirdiği yük de hesaba katılmalıdır. Riskin banka ile kefalet kurumu arasında paylaşılması, üreticinin erişimini kolaylaştırırken kredi disiplinini de korumalıdır.
Büyükbaşta taksit, üretim döngüsüne dayanmalı
Süt sığırcılığında düzenli ürün çıkışı bulunurken tahsilat belirli aralıklarla gerçekleşiyor. Besicilikte ise hayvan ve yem harcamaları aylar boyunca devam ediyor ve gelir büyük ölçüde besi sonunda elde ediliyor.
Bu nedenle süt işletmesinin ödeme planında tahsilat düzeni ve sürekli giderleri, besi işletmesinde hayvanların satışa ulaşacağı dönem esas alınmalı. Taksit tarihi, yetiştiriciyi hayvanını planlanandan erken satmaya veya ödeme için yeni borç aramaya yöneltmemeli.
Yatırım kredilerinde bu hesap daha uzun bir dönemi kapsıyor. Barınağın tamamlanması, sürünün gelişmesi ve düzenli gelirin oluşması farklı tarihlerde gerçekleşebilir. Ödemesiz dönem buna göre belirlenmeli ve bu sürede oluşan faiz ile diğer yükümlülüklerin sonraki yıllarda karşılanamayacak taksitlere dönüşmesi önlenmelidir.
İşletmenin borcunu ödeme gücü hesaplanırken, hayvanın veya sütün ne kadara satılacağına ilişkin tahminin yanında üretim giderleri de dikkate alınmalıdır. Yem maliyeti artarsa veya satış fiyatı tahminin altında kalırsa işletmenin taksitleri karşılayıp karşılayamayacağı da hesaplanmalıdır. Bu hesap, bankanın kredi riskini daha doğru değerlendirmesine ve işletmenin ödeme gücüne uygun bir taksit planı oluşturmasına yardımcı olur.
Küçükbaşta mevsimsel gelir gözetilmeli
Küçükbaş işletmelerinde kuzu–oğlak, damızlık ve varsa süt satışlarından elde edilen gelir yılın belirli dönemlerinde yoğunlaşabiliyor. Buna karşılık yem, işçilik ve sağlık giderleri satış dönemleri dışında da sürüyor. Bu yapı, yıllık gelir tutarı kadar gelirin hangi aylarda tahsil edildiğini de önemli hale getiriyor.
Doğum dönemi, yetiştirme sistemi ve pazarlama biçimi aynı ildeki işletmeler arasında bile değişebilir. Bu nedenle taksit seçenekleri, bölgesel üretim takviminin yanında işletmenin satış düzenini de karşılayabilecek esneklikte oluşturulmalıdır.
Taksitin satış dönemine denk gelmesi ise tek başına yeterli değil. Elde edilen gelirin bir bölümü sonraki dönemin yem, sürü yenileme ve diğer giderlerine ayrılmak zorunda. Ödeme tutarı belirlenirken işletmenin ertesi yıl üretimini sürdürebilmesi için ihtiyaç duyduğu kaynak korunmalıdır.
Yapılandırma üreticinin faiz yükünü artırmamalı
Üretime uygun hazırlanmış bir ödeme planı da işletmeyi bütün risklerden koruyamaz. Geçici gelir kaybı veya tahsilat gecikmesi yaşandığında, üretim kabiliyetini koruyan işletmede taksitlerin yeniden düzenlenmesi (yapılandırma) yararlı olabilir. Buradaki ölçüt, yeni planın beklenen üretim gelirleriyle karşılanabilir olmasıdır.
Üreticinin borcunu yeniden yapılandırdıktan sonra düzenli ödemeye dönmesini zorlaştıran unsurlardan biri de yapılandırmaya uygulanan faiz oranıdır. Hazine faiz destekli kredinin kalan borcu, faiz desteği uygulanmadan yapılandırma gününde geçerli cari faiz oranı üzerinden yeniden taksitlendirildiğinde, vade uzatılsa da üreticinin faiz yükü artmaktadır. Bu nedenle üretimini sürdüren ve yeni ödeme planını karşılayabilecek yetiştiriciler için yapılandırılan borçta Hazine faiz desteğinin devam etmesine imkân tanınmalıdır.
Sürekli faaliyet zararı olan işletmede vade uzatımı ödeme güçlüğünü erteler. Yapılandırmanın başarısı, işletmenin üretim geliriyle düzenli ödemeye dönebilmesiyle ölçülmelidir.
Bu ayrım, destekli kredinin çözebileceği sorunun sınırını da gösteriyor. Uygun faiz ve taksitlendirme finansman yükünü hafifletir. Ancak yem maliyetiyle et ve süt satış fiyatı arasındaki ilişki yeterli kazanç bırakmıyorsa kredi bu dengesizliği kalıcı olarak gideremez. Finansman politikası, üretim maliyetleri ve ürün piyasalarına ilişkin politikalarla uyumlu yürütülmelidir.
Faiz destekli kredinin tüketici açısından önemi, yetiştiricinin üretimde kalmasına ve et ile süt arzının sürekliliğine katkı sağlamasıdır. Gıda fiyatlarının tartışıldığı bir dönemde üretimin kesintiye uğramaması, tüketicinin gıdaya uygun fiyatla erişebilmesi için de önem taşır.
Faiz destekli kredi, yetiştiricinin kullanabildiği ve üretim geliriyle geri ödeyebildiği ölçüde amacına ulaşır. Bunun için ödeme gücü bulunan işletmelerin teminat engelini aşacak hedefli güvenceler sağlanmalıdır. İşletmenin satış gelirlerini tahsil ettiği dönemler dikkate alınarak uygun taksit seçenekleri oluşturulmalı ve geri ödeme planı buna göre düzenlenmelidir.